18 de septiembre de 2026

La consolidación del transporte de automóviles Qué significa la cuota de mercado del 25% para la logística de vehículos terminados.

Cuando la lista de proveedores se reduce, las relaciones que contiene cobran mayor importancia.

El transporte de automóviles en Norteamérica ha estado fragmentado durante mucho tiempo: transportistas regionales, flotas familiares y subcontratistas independientes se unían en cada ruta. Eso está cambiando.

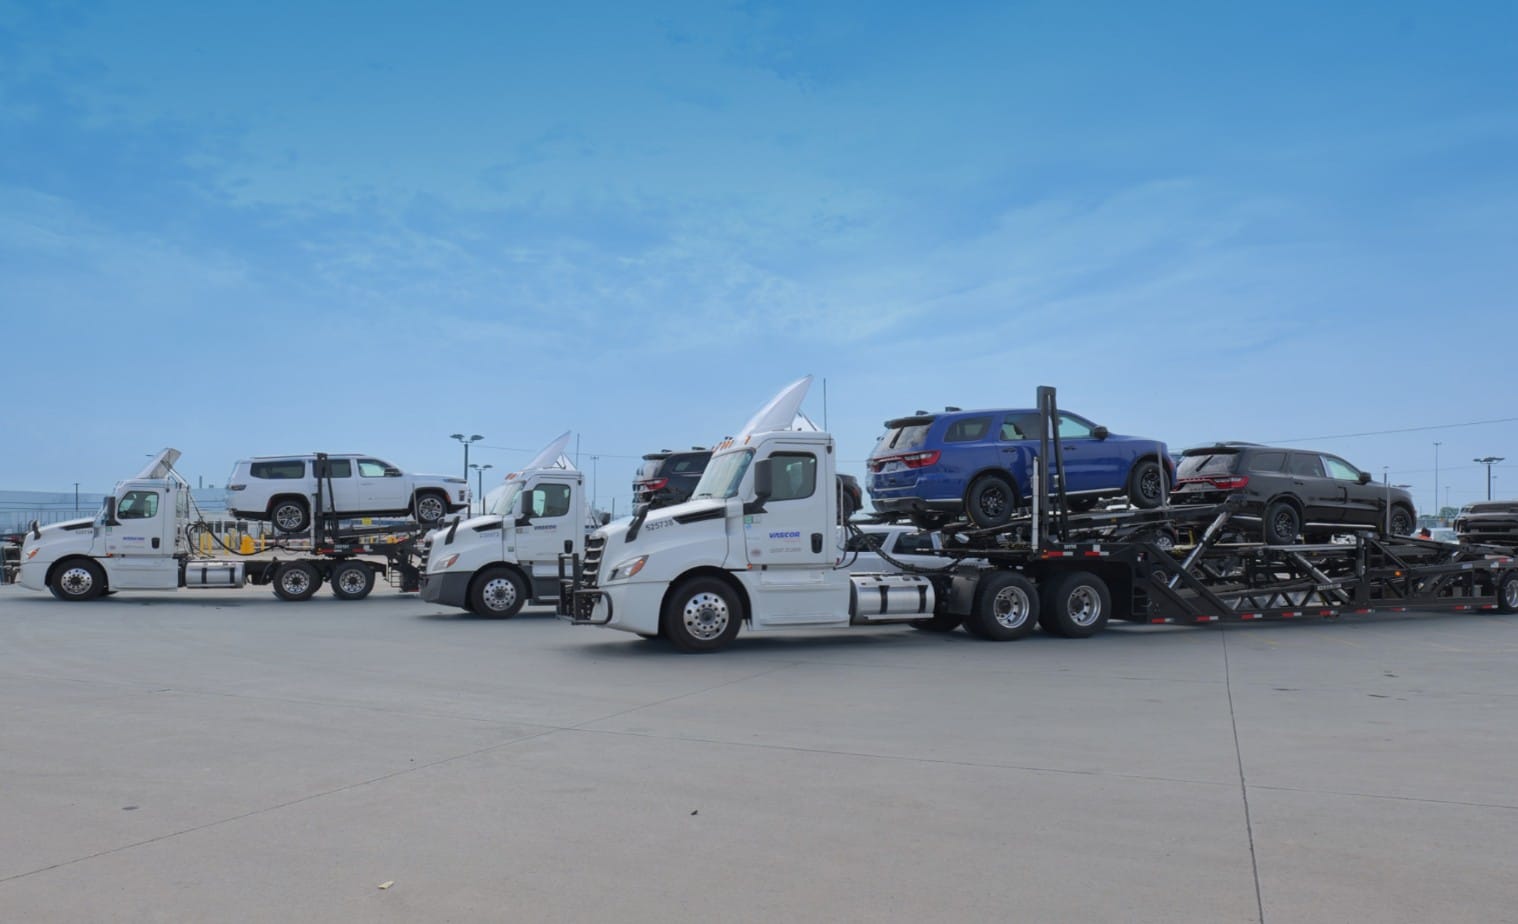
El 13 de agosto de 2026, Proficient Auto Logistics completó la adquisición de Hansen & Adkins, con sede en California, por 1.040 millones de dólares, incorporando aproximadamente 725 camiones con remolque propios y más de 1.040 millones de dólares en ingresos anuales. Proficient afirma que la compañía resultante ahora transporta aproximadamente una cuarta parte del mercado potencial de transporte de vehículos nuevos, convirtiéndose en la mayor empresa de transporte de automóviles de Norteamérica; FreightWaves estima que transporta alrededor de 251.030 toneladas de vehículos nuevos.

La consolidación a esa escala no elimina el riesgo de la cadena de suministro de vehículos terminados. Lo concentra.

Tres fuerzas están cambiando simultáneamente la economía del transporte de automóviles: el coste, la responsabilidad civil y la capacidad especializada.

Leer más: Proficient Auto Logistics, acuerdo de adquisición (10/08/26) y comunicado de finalización (14/08/26); FreightWaves, Todd Maiden (10/08/26)
La presión sobre los costes hace que la escala sea más importante.

La escala cobra mayor valor cuando los ajustes de precios se quedan rezagados con respecto al aumento de los costos operativos y de los conductores. Proficient reportó un índice operativo ajustado de 99,51 TP3T en el segundo trimestre de 2026, frente a 96,71 TP3T un año antes, con una disminución de 81 TP3T en las unidades entregadas.

Eso también cambia la base de comparación: una tarifa describe lo que cuesta el transporte, no si la capacidad que lo respalda permanece disponible.

Leer más: Proficient Auto Logistics, resultados financieros del segundo trimestre de 2026 (10/08/26); FreightWaves, Todd Maiden (10/08/26)
La responsabilidad está cambiando. Selección de transportista.

En mayo de 2026, la Corte Suprema de los Estados Unidos dictaminó por unanimidad en el caso Montgomery v. Caribe Transport II, LLC que la Ley de Autorización de la Administración Federal de Aviación no invalida este tipo de demanda estatal por contratación negligente contra un agente de carga. La jueza Barrett escribió que exigir el cuidado ordinario al seleccionar un transportista “se refiere” a los vehículos motorizados —“obviamente, a los camiones que transportarán las mercancías”—, lo que lo incluye dentro de la excepción de seguridad de la ley.

La decisión no impone la consolidación, pero aumenta la importancia jurídica de la selección del transportista, especialmente cuando este maneja inventario de alto valor dentro de plantas y almacenes.

Leer más: Corte Suprema de los Estados Unidos, Montgomery v. Caribe Transport II, LLC, No. 24-1238 (14/05/26); FreightWaves, Rob Carpenter (14/05/26)
La capacidad especializada no es fácil de reemplazar.

Un camión transportador de automóviles no se puede reemplazar fácilmente trasladando un conductor o un tractor de otro segmento: el equipo es especializado, los conductores necesitan experiencia con él y el acceso a la planta, la rampa y el patio depende de las relaciones.

En sus resultados del segundo trimestre, el director ejecutivo de Proficient afirmó que el aumento de los costes operativos y la necesidad de atraer y retener conductores están "reconfigurando la economía del transporte y reduciendo la capacidad del sector", citando la salida de empresas del mercado tras varios trimestres de demanda subestacional y presión sobre las tarifas.

Escala y resiliencia no son lo mismo. Un operador grande proporciona una capacidad significativa, pero a medida que aumenta la concentración, la interrupción causada por un proveedor afecta a una mayor proporción de cualquier cadena de suministro.

Leer más: Resultados financieros del segundo trimestre de 2026 de Proficient Auto Logistics — Rick O'Dell (10/08/26)

Qué significa esto para los fabricantes de equipos originales y los distribuidores.

Para los equipos de logística de los fabricantes de equipos originales (OEM) y las redes de concesionarios, la concentración modifica el panorama de las contingencias. Antes, un problema de capacidad podía resolverse contactando con otro transportista; a medida que aumenta la concentración, esa opción se reduce.

Nada de esto convierte a las grandes aseguradoras en un problema. La escala nacional, los equipos propios y la cobertura son ventajas tangibles cuando las plantas reinician sus operaciones o se producen cambios en la producción. Lo que cambia es que la escala y la capacidad de respuesta ante imprevistos ya no se consideran la misma adquisición.

El volumen no es el punto de presión. NADA informó un SAAR de agosto de 2026 de 16,8 millones de unidades, un aumento de 1,51 TP3T con respecto al año anterior. Lo que cambió fue la combinación: la participación de los vehículos eléctricos de batería cayó de 10,11 TP3T un año antes a 6,21 TP3T, mientras que los híbridos alcanzaron 15,71 TP3T. Esto tiene importancia operativa. Los diferentes sistemas de propulsión pueden cambiar dónde se producen los vehículos, cómo se mueven por la red y dónde se necesita capacidad, redefiniendo los carriles y los patrones de parada incluso cuando el volumen total se mantiene.

La cuestión clave cambia: ya no se trata de la capacidad de una cadena de suministro, sino de la rapidez con la que responde ante cambios en la composición de la misma. Esto otorga mayor importancia a los puntos fijos entre los movimientos de transporte: patios de maniobras, rampas ferroviarias, inspección, procesamiento, control de daños y visibilidad integral. Estas funciones no añaden camiones; determinan la rapidez con la que una cadena de suministro absorbe la pérdida de capacidad. Desde esta perspectiva, la resiliencia depende menos del transportista que de la cadena de suministro que lo rodea.

Leer más: NADA, Patrick Manzi, Market Beat (4/9/26)

Conclusiones clave
Fuentes
1. Proficient Auto Logistics, “Acuerda adquirir Hansen & Adkins” (10/08/26): proficientautologistics.com
2. Proficient Auto Logistics “Completa la adquisición de Hansen & Adkins” (14/08/26): globenewswire.com
3. Proficient Auto Logistics, “Informa sobre los resultados financieros del segundo trimestre de 2026”, presentado ante la SEC (10/08/26): sec.gov
4. Corte Suprema de los Estados Unidos, Montgomery v. Caribe Transport II, LLC, No. 24-1238, decisión del 14/05/26 (unánime): supremecourt.gov
5. NADA, Patrick Manzi, Economista Jefe, “Market Beat: Las ventas de vehículos ligeros nuevos (tasa anual desestacionalizada) alcanzan los 16,8 millones de unidades en agosto” (4/9/26): nada.org
6. FreightWaves, Todd Maiden, “El último acuerdo de Proficient Auto Logistics impulsa la cuota de mercado a 25%’ (10/08/26): freightwaves.com
7. FreightWaves, Rob Carpenter, “La Corte Suprema acaba de decirles a todos los agentes de carga que pueden ser demandados” (14/05/2026): freightwaves.com


Póngase en contacto con nosotros para decidir qué solución personalizada es la más adecuada para usted.

Quiénes somos

Una empresa conjunta privada entre APL Logistics® y Fujitrans Corporation,® VASCOR está impregnada de la experiencia que proviene de nuestra conexión con las soluciones de la cadena de suministro global de nuestros propietarios.

})